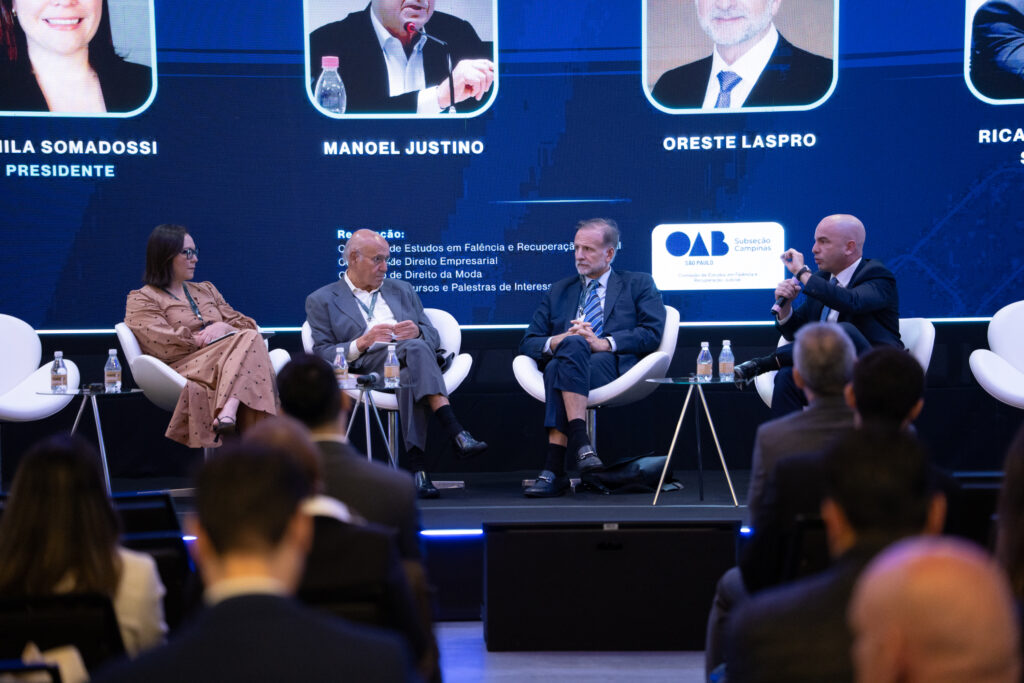
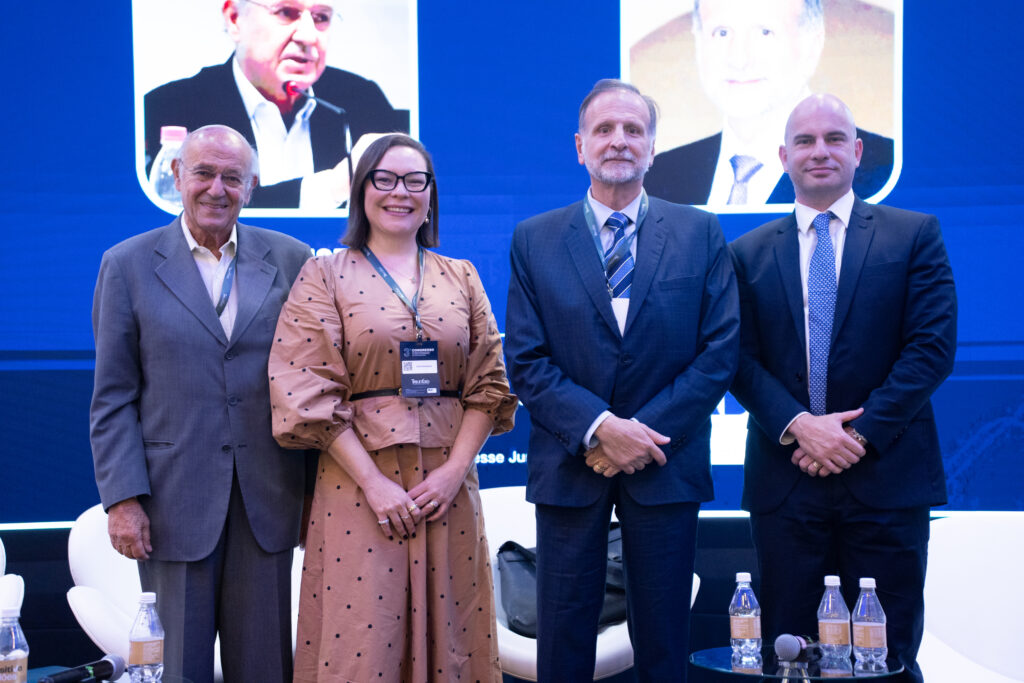
No 3º Congresso de Direito Recuperacional, Falimentar e Empresarial da OAB Campinas, realizado em 28 de outubro, Ricardo Amaral Siqueira participou do painel sobre insolvência no agronegócio ao lado de Oreste Laspro, Camila Somadossi e Manoel Justino Bezerra Filho. O texto a seguir reúne o argumento apresentado e as fontes que o sustentam.
Nos últimos anos, o legislador construiu uma sucessão de exclusões que reduziu a matéria sujeita à recuperação judicial no campo. A justificativa corrente é a contenção de um suposto oportunismo do produtor rural. Os dados reunidos pelo Cepea/Esalq-USP sustentam leitura diferente: a inadimplência recorde decorre do custo da dívida, não do seu tamanho, e o que ficou fora do processo coletivo é justamente a parcela em que o problema se concentra.
O crédito rural mudou; o tomador, não
Até pouco mais de uma década atrás, o produtor tinha um banco, uma taxa controlada, uma garantia em cédula rural e uma saída conhecida para a safra frustrada: a prorrogação, com os mesmos encargos. Em 2013, apenas 5% do crédito rural contratado vinha de fontes privadas a taxa livre.
Hoje esse mesmo produtor tem seis credores. Banco privado com funding de LCA a taxa de mercado, trading ou revenda em operação de barter lastreada por CPR física, concessionária com leasing ou alienação fiduciária sobre máquinas, cooperativa de crédito, mercado de capitais via CPR financeira que lastreia CRA e Fiagro, e o banco da cidade com o crédito controlado. A fatia privada a taxa livre chegou a 47% das contratações em 2023 e ficou em 40% em 2025, enquanto as fontes privadas com taxa controlada encolheram em termos reais, de R$ 199 bilhões em 2013 para R$ 137 bilhões em 2025.
A contrapartida é que esse crédito chega ao campo com garantias desenhadas na emissão. Do outro lado do balcão, o perfil do tomador não acompanhou a sofisticação: pelo Censo Agropecuário de 2017, 15,45% dos proprietários rurais nunca frequentaram a escola e apenas 19,9% dos estabelecimentos recebiam orientação técnica.
A blindagem na origem
A Lei 13.986/2020 consolidou esse movimento. O patrimônio rural em afetação separa o imóvel vinculado a CIR ou CPR do patrimônio do produtor, de modo que não responde na recuperação nem na falência. A CPR passou a admitir todas as garantias legais, com a essencialidade dos bens em alienação fiduciária declarada já na emissão. Produtos agropecuários presentes ou futuros, fungíveis ou não, podem ser objeto de alienação fiduciária.
Somem-se as exclusões já existentes — alienação fiduciária e arrendamento (art. 49, §3º, da Lei 11.101/2005), ato cooperativo (art. 6º, §13), CPR física (art. 11 da Lei 8.929/1994) e crédito rural controlado renegociado (art. 49, §§7º e 8º) — e o resultado é um devedor que chega à recuperação judicial com quase nenhuma garantia sujeita ao processo.
O que a lei deixou de fora
É aqui que os números contrariam a premissa. Em agosto de 2026, considerando atraso superior a 90 dias, a inadimplência do crédito rural de pessoa física era de 17,6% nas operações a taxas de mercado e de 3,8% nas operações a taxas controladas. As operações a mercado respondem por cerca de 43% do saldo, concentram cerca de 77% do que está em atraso e explicam 7,5 dos 9,7 pontos percentuais da taxa agregada.
O crédito privado a taxa de mercado é também o que mais cresceu no período, de 5% das contratações em 2013 para 40% em 2025, e é o que chega ao campo com as garantias que a lei mantém fora do processo coletivo. A sucessão de exclusões, portanto, não retirou da recuperação judicial uma fatia qualquer: reduziu a matéria sujeita ao processo justamente na parcela mais cara e mais inadimplente da dívida rural.
O estoque de dívida não explica o recorde
A primeira explicação candidata seria o superendividamento. Os dados a afastam. Em 2014, no pico da série, a carteira de financiamentos rurais equivalia a 109% da renda do segmento primário, e a inadimplência era de 1,3%. Em 2025, a relação caiu para 94% — dentro da faixa observada entre 2013 e 2019 — e a inadimplência de dezembro foi de 6,6%, o triplo da média daquele período.
O que mudou foi o custo. A taxa média das concessões de crédito rural a pessoas físicas subiu de 6,3% ao ano em 2021 para 12,2% em 2025, acompanhando a Selic média, que passou de 4,4% para 14,3%. A conta anual de juros estimada sobre o passivo rural quase triplicou no período, de cerca de R$ 34 bilhões para R$ 99 bilhões a preços de 2025 — de 3,9% para 11,4% da renda agropecuária.
Há um ângulo ainda mais direto para quem produz: o juro medido em produto. Em 2020 e 2021, ele foi fortemente negativo, de −33% e −19% — quem tomou crédito nesses anos devolveu menos produto do que tomou. Em 2022 e 2023, a mesma dívida passou a custar 16% e 29% ao ano em produto. Não por acaso, a inadimplência começou a subir em meados de 2023.
A relação de troca ilustra o aperto. Entre 2010 e 2019, uma tonelada de fosfato diamônico equivalia, em média, a 16,7 sacas de soja no Paraná. Em 2025 foram necessárias 29,1 sacas. Entre 2022 e 2025, a saca de soja caiu 29% e o DAP, em reais, recuou apenas 4%.
O problema é maior do que a taxa de inadimplência mostra
A taxa de inadimplência é uma fotografia das operações que já chegaram ao estágio mais grave. Em agosto de 2026, a carteira problemática do crédito rural — que soma operações inadimplentes, em atraso de até 90 dias, prorrogadas e renegociadas — era de R$ 205 bilhões, ou 23,8% da carteira ativa. Dois anos antes era de R$ 95 bilhões, 12,5%. Três quartos desse saldo estão renegociados ou prorrogados e, por isso, não aparecem na estatística de inadimplência.
Para onde a crise se deslocou
As exclusões não fizeram a crise desaparecer — deslocaram-na. Segundo a Serasa Experian, os pedidos de recuperação judicial no agro somaram 1.990 em 2025, alta de 56%; os pedidos de produtores pessoa jurídica cresceram 73,5%, enquanto os de pessoa física caíram 6,7%. No primeiro trimestre de 2026, pelo levantamento do NEOT, dos 517 pedidos do agronegócio 212 — ou 41% — vieram de outros elos da cadeia: revendas de insumos, agroindústrias, logística e indústrias de insumos. No barter, o crédito fica fora da recuperação do produtor e reaparece na crise da revenda.
As próprias petições indicam as causas: clima em 85% dos casos, preços em 75%, descasamento entre insumo e produto em 68%, juros em 60% e investimentos anteriores em 52%.
A saída que a lei deixou aberta
Na recuperação extrajudicial, os créditos excluídos voltam à mesa. Os dispositivos que afastam ato cooperativo, CPR física, crédito rural controlado e aquisição de terra nos três anos anteriores referem-se expressamente à recuperação judicial, e norma de exceção não comporta interpretação extensiva (art. 161, §1º).
O instrumento também ganhou eficiência. A Lei 14.112/2020 reduziu de três quintos para mais da metade dos créditos abrangidos o quórum necessário para impor o plano aos dissidentes, e a adesão de um terço já permite proteção de até 90 dias enquanto se busca o quórum. A novação nasce com a homologação, sem condição resolutiva, e extingue as garantias acessórias — diferentemente da recuperação judicial, em que os garantes seguem respondendo, nos termos da Súmula 581 do STJ.
Ainda assim, foram apenas 49 novos pedidos de recuperação extrajudicial em 2025, contra os 1.990 pedidos de recuperação judicial no agronegócio.
Conclusão
Excluir créditos tratou o sintoma como se fosse a causa, e o fez onde menos convinha: o processo coletivo deixou de alcançar exatamente a dívida em crise. Sem um ambiente de negociação que reúna todos, cada credor protege a sua posição e o resultado agregado piora para todos, inclusive para quem detém a garantia. O produtor não precisa de mais uma exclusão: precisa de uma mesa.
Referência: BARROS, G. S. A. C.; ALVES, L. R. A. Endividamento rural no Brasil, 2013–2026: custo, composição e concentração da dívida por trás da inadimplência recorde. Texto Ocasional para Discussão nº 4. Piracicaba: Cepea/Esalq-USP, outubro de 2026.